
电子元器件产业互联网平台
电子元器件产业互联网平台


一站式电子元器件采购平台

元器件移动商城,随时随地采购

半导体行业观察第一站!

专注电子产业链,
坚持深度原创

电子元器件原材料采购
信息平台
摘要: 5月,全球制造业PMI稳定运行,景气度温和扩张。除法国受中东冲突等因素影响再次跌破荣枯线外,包括中国、德国、美国、日本及韩国均保持扩张趋势。
5月宏观经济
1、全球制造业持稳运行,延续高景气度
5月,全球制造业PMI稳定运行,景气度温和扩张。除法国受中东冲突等因素影响再次跌破荣枯线外,包括中国、德国、美国、日本及韩国均保持扩张趋势。整体看,AI相关需求及补库存支撑了市场景气度,但地缘冲突引发的成本与供应链压力仍是主要风险。
5月全球主要经济体制造业PMI 资料来源:国家统计局、芯八哥整理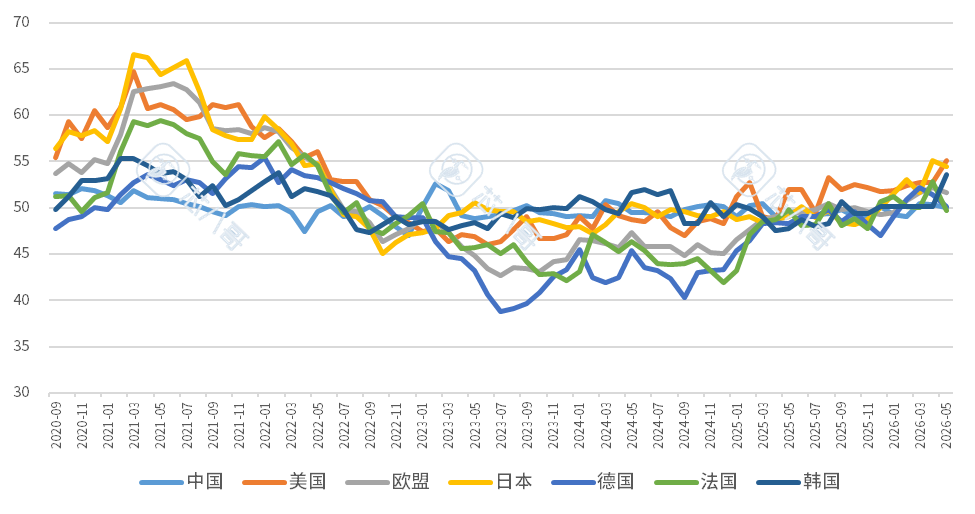
2、电子信息制造业出口上升,态势良好
2026年1-4月,中国电子信息制造业生产保持快速增长,出口增速稳步上升,行业效益显著改善,行业呈现良好发展态势。
最新中国电子信息制造业运行情况 资料来源:工信部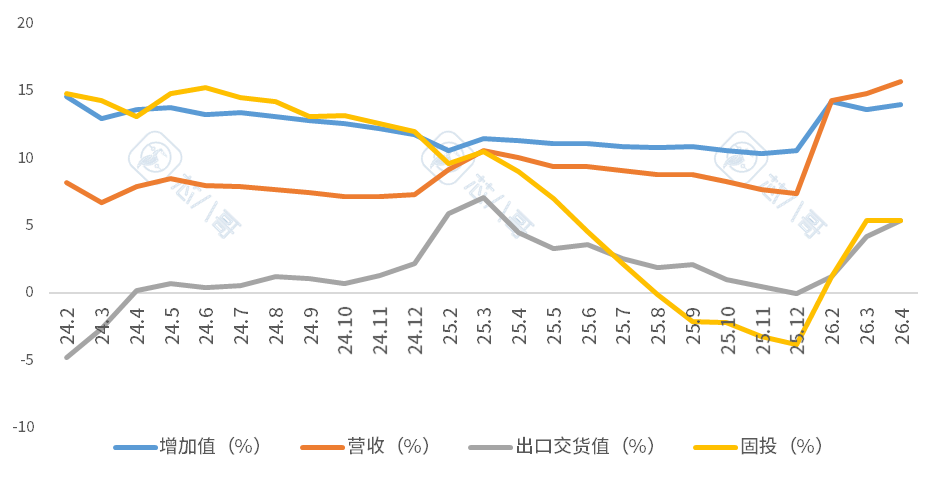
3、半导体销售创记录,今年增至1.5万亿
根据SIA最新数据,4月全球半导体市场销售额达1104.8亿美元,同比增长93.9%,创历史新高。同时,WSTS预计2026年全球半导体市场销售额达1.5万亿美元,主要得益于Al基础设施相关需求强劲。 区域市场方面,美洲市场同比增长115.8%,中国市场同比增长78.6%,日本和欧洲销售额分别为15.6%、54.7%,中美市场持续引领全球半导体周期上行。
最新全球半导体行业销售额及增速 资料来源:SIA、芯八哥整理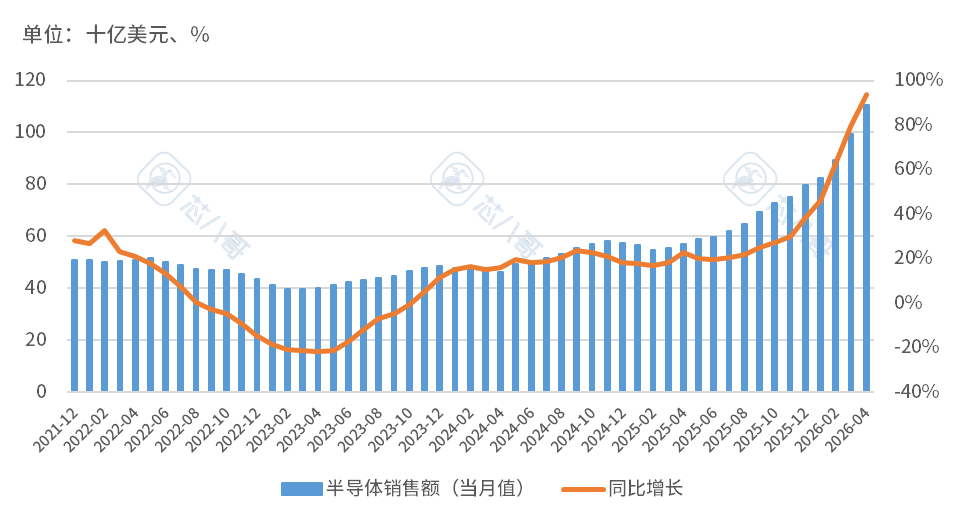
从集成电路产量看,4月全球与中国集成电路产量分别超1340、481亿块,延续上升态势。
最新全球及中国集成电路产量及增速 资料来源:工信部、CSIA、SIA、芯八哥整理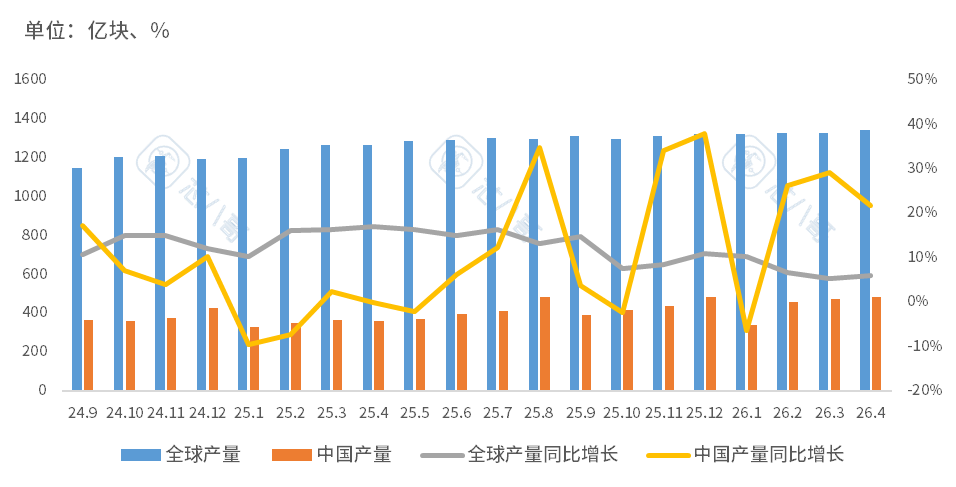
进出口方面,4月中国集成电路贸易保持高增,出口增速创历史新高超100%。
最新中国集成电路进出口金额及增速 资料来源:工信部、CCD、芯八哥整理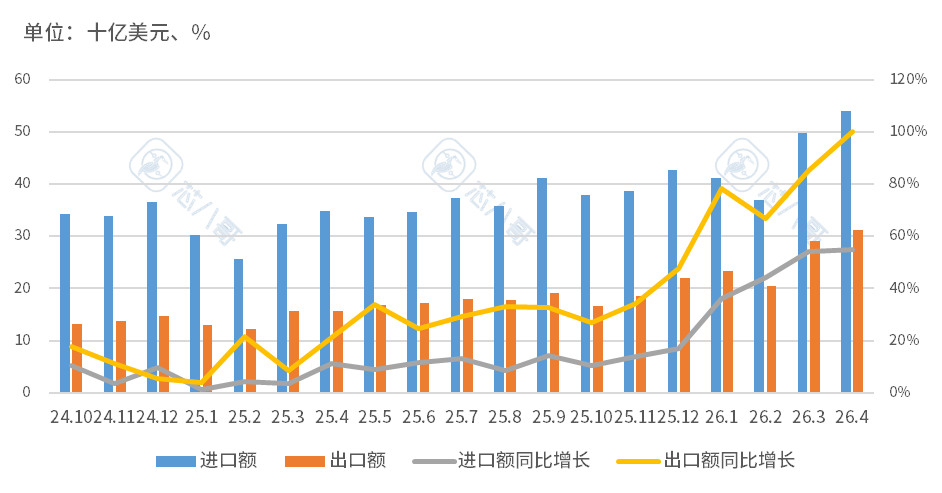
从资本市场指数来看,5月费城半导体指数(SOX)上升11.8%,主要受AI需求爆发及头部厂商业绩超预期驱动;中国半导体(SW)业指数上升12.5%,政策强刺激、华为技术突破及国产存储提速等催化明显。 5月费城及申万半导体指数走势 资料来源:Wind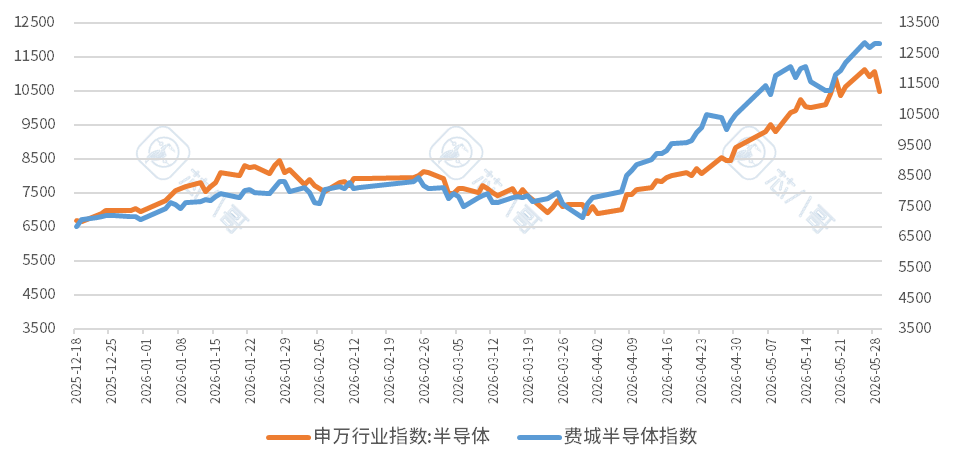
5月芯片交期趋势
1、整体芯片交期趋势
5月,元器件市场订单延续高景气度,主要大类产品交期上升。
5月芯片交期趋势 资料来源:芯八哥整理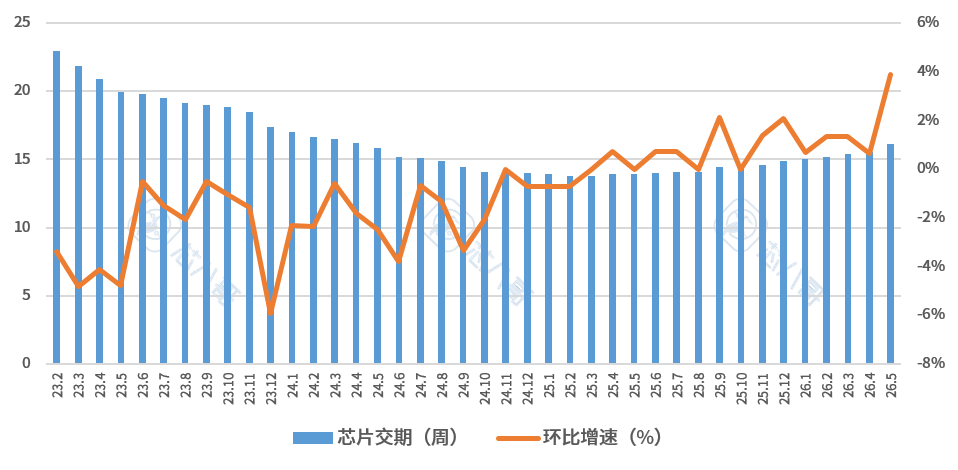
2、重点芯片供应商交期一览
5月,芯片市场涨价逻辑持续强化,存储、MLCC、MCU、功率器件及模拟芯片量价齐升态势深化。常规规格产能持续挤出,交期拉长、价格抬升,原厂涨价潮从单点蔓延至全品类。
5月主要厂商交期及趋势一览 资料来源:富昌电子、Wind、芯八哥整理 5月订单及库存情况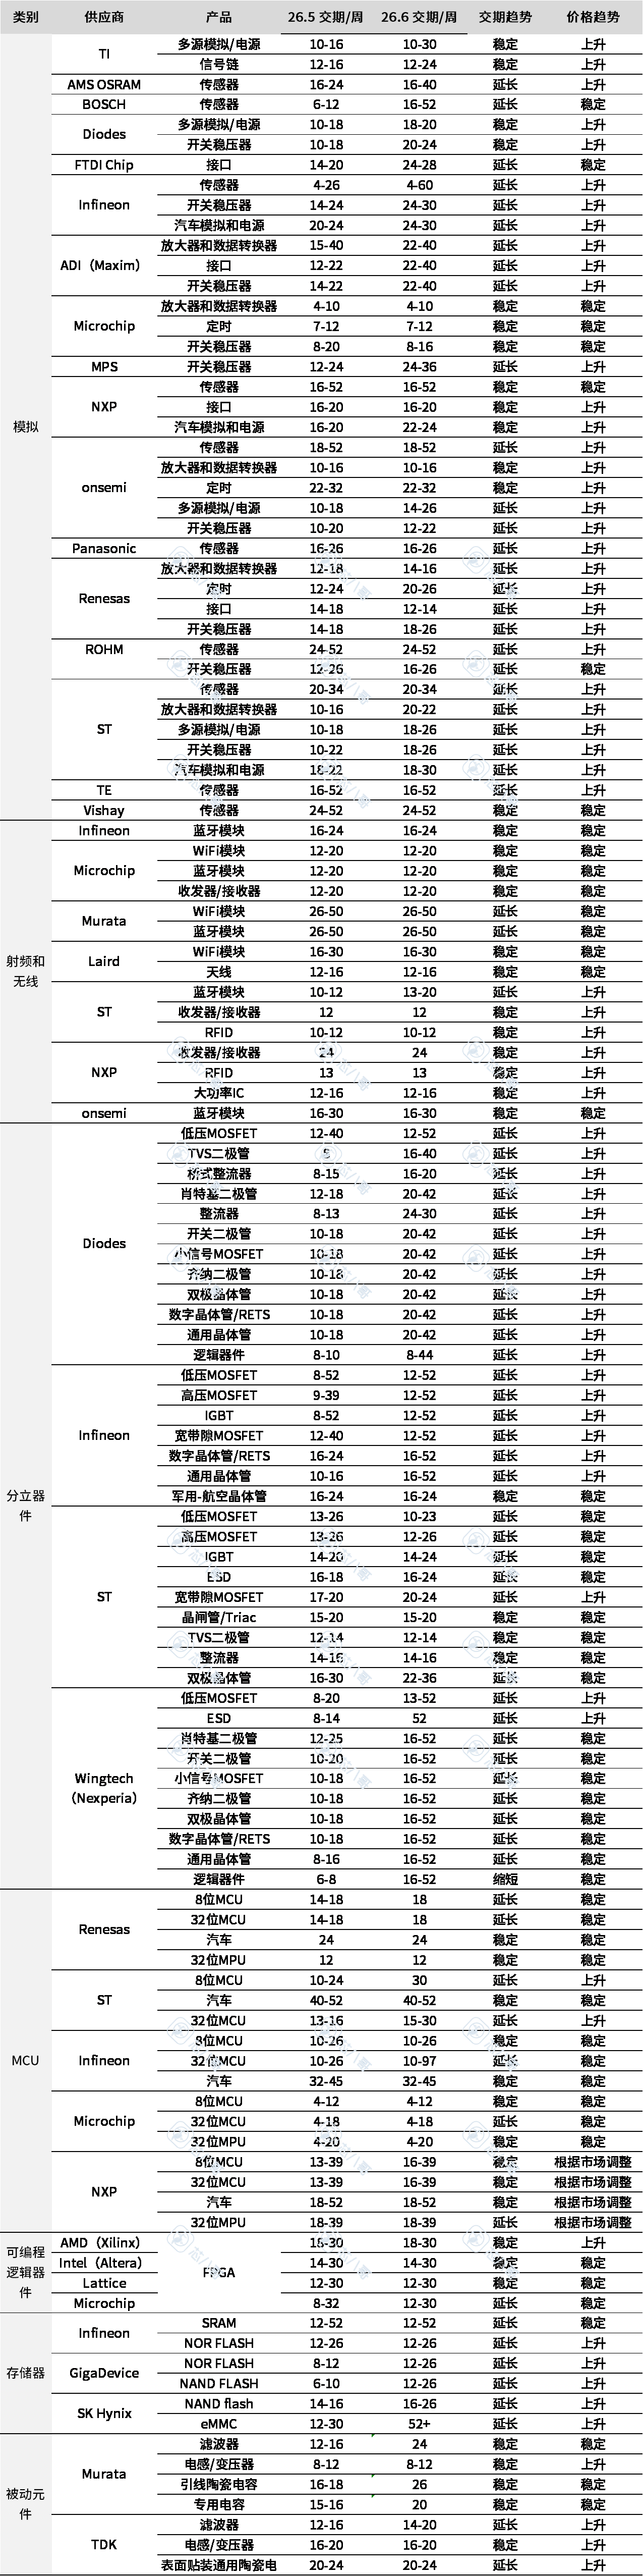
5月,头部大厂订单上升,库存相对健康。
5月头部企业订单及库存情况 注:高>较高>一般/稳定>较低>低>无 资料来源:芯八哥整理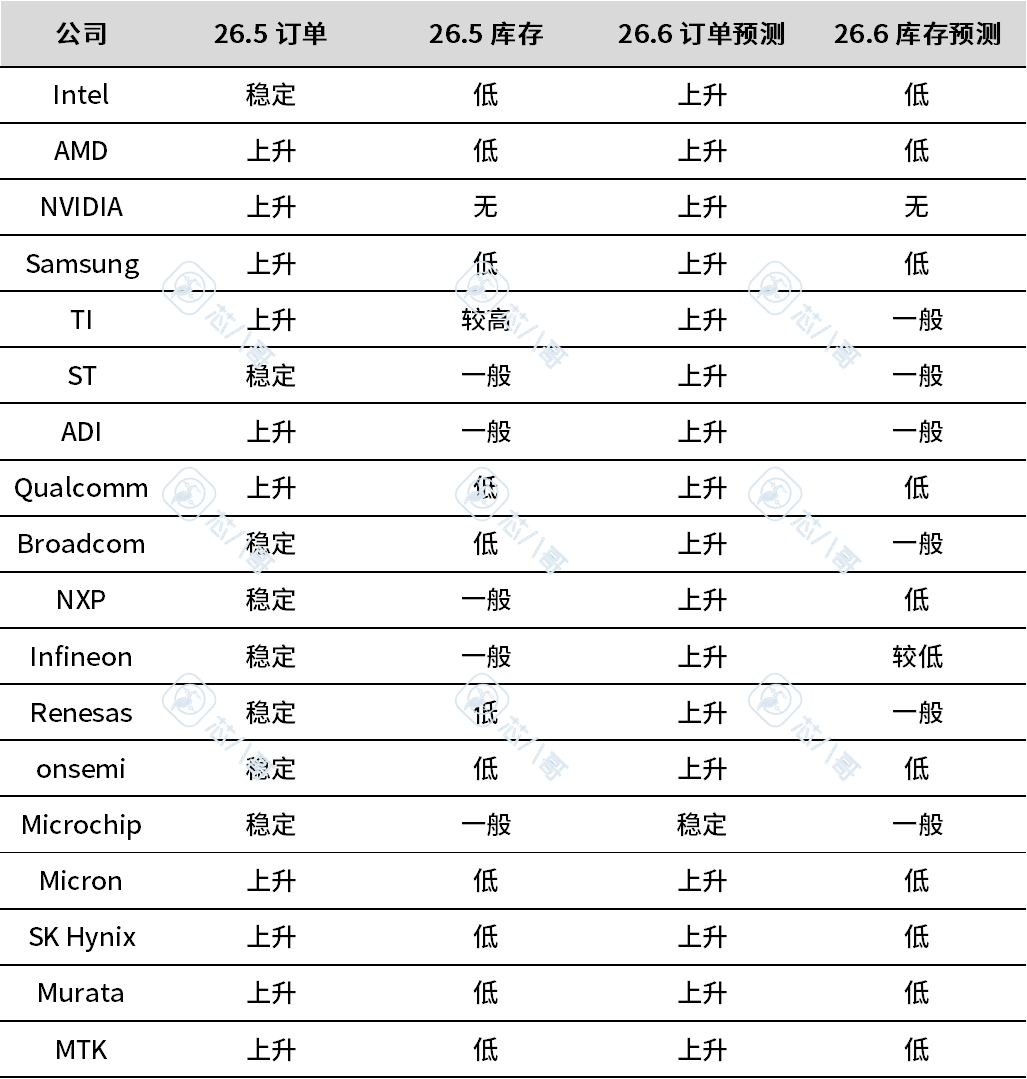
5月半导体供应链
设备和材料订单波动,代工产能上升,原厂订单趋好,终端需求分化。 1、半导体上游厂商
(1)硅晶圆/设备
设备和材料订单趋稳,中国市场增长较快。 5月半导体设备及硅晶圆头部企业订单情况 资料来源:芯八哥整理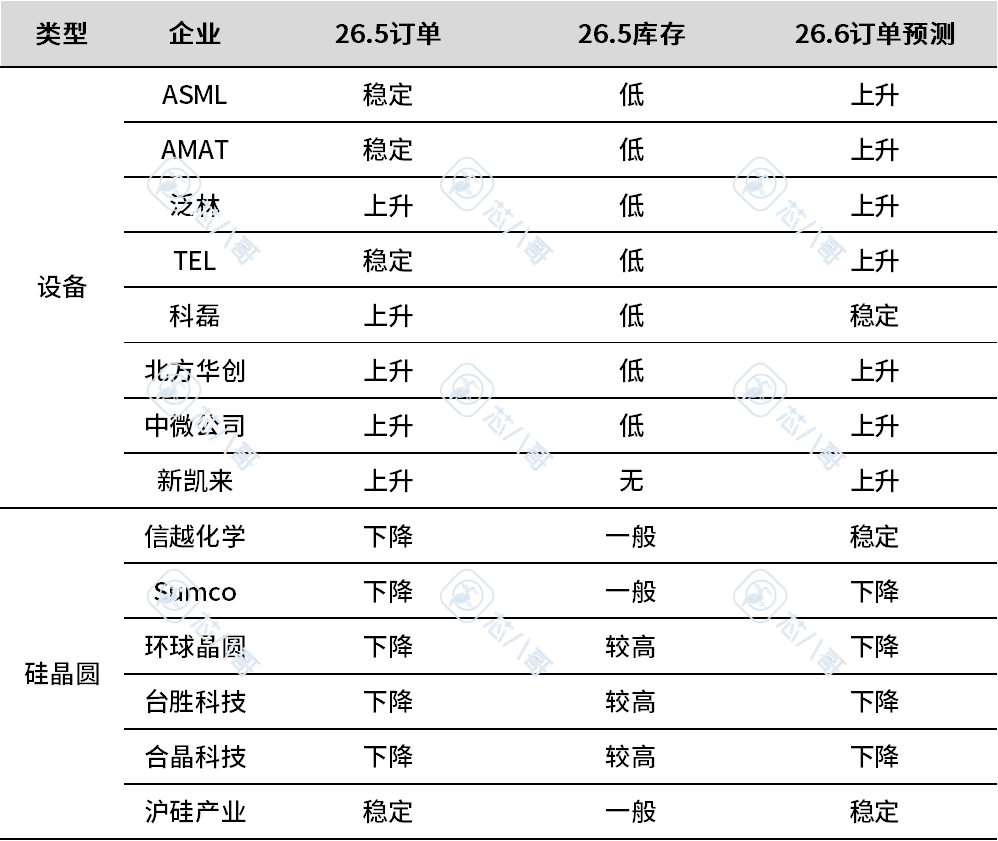
(2)原厂
头部厂商掀起新一轮涨价潮,AI相关订单仍是重点。
5月主要原厂最新动态 资料来源:芯八哥整理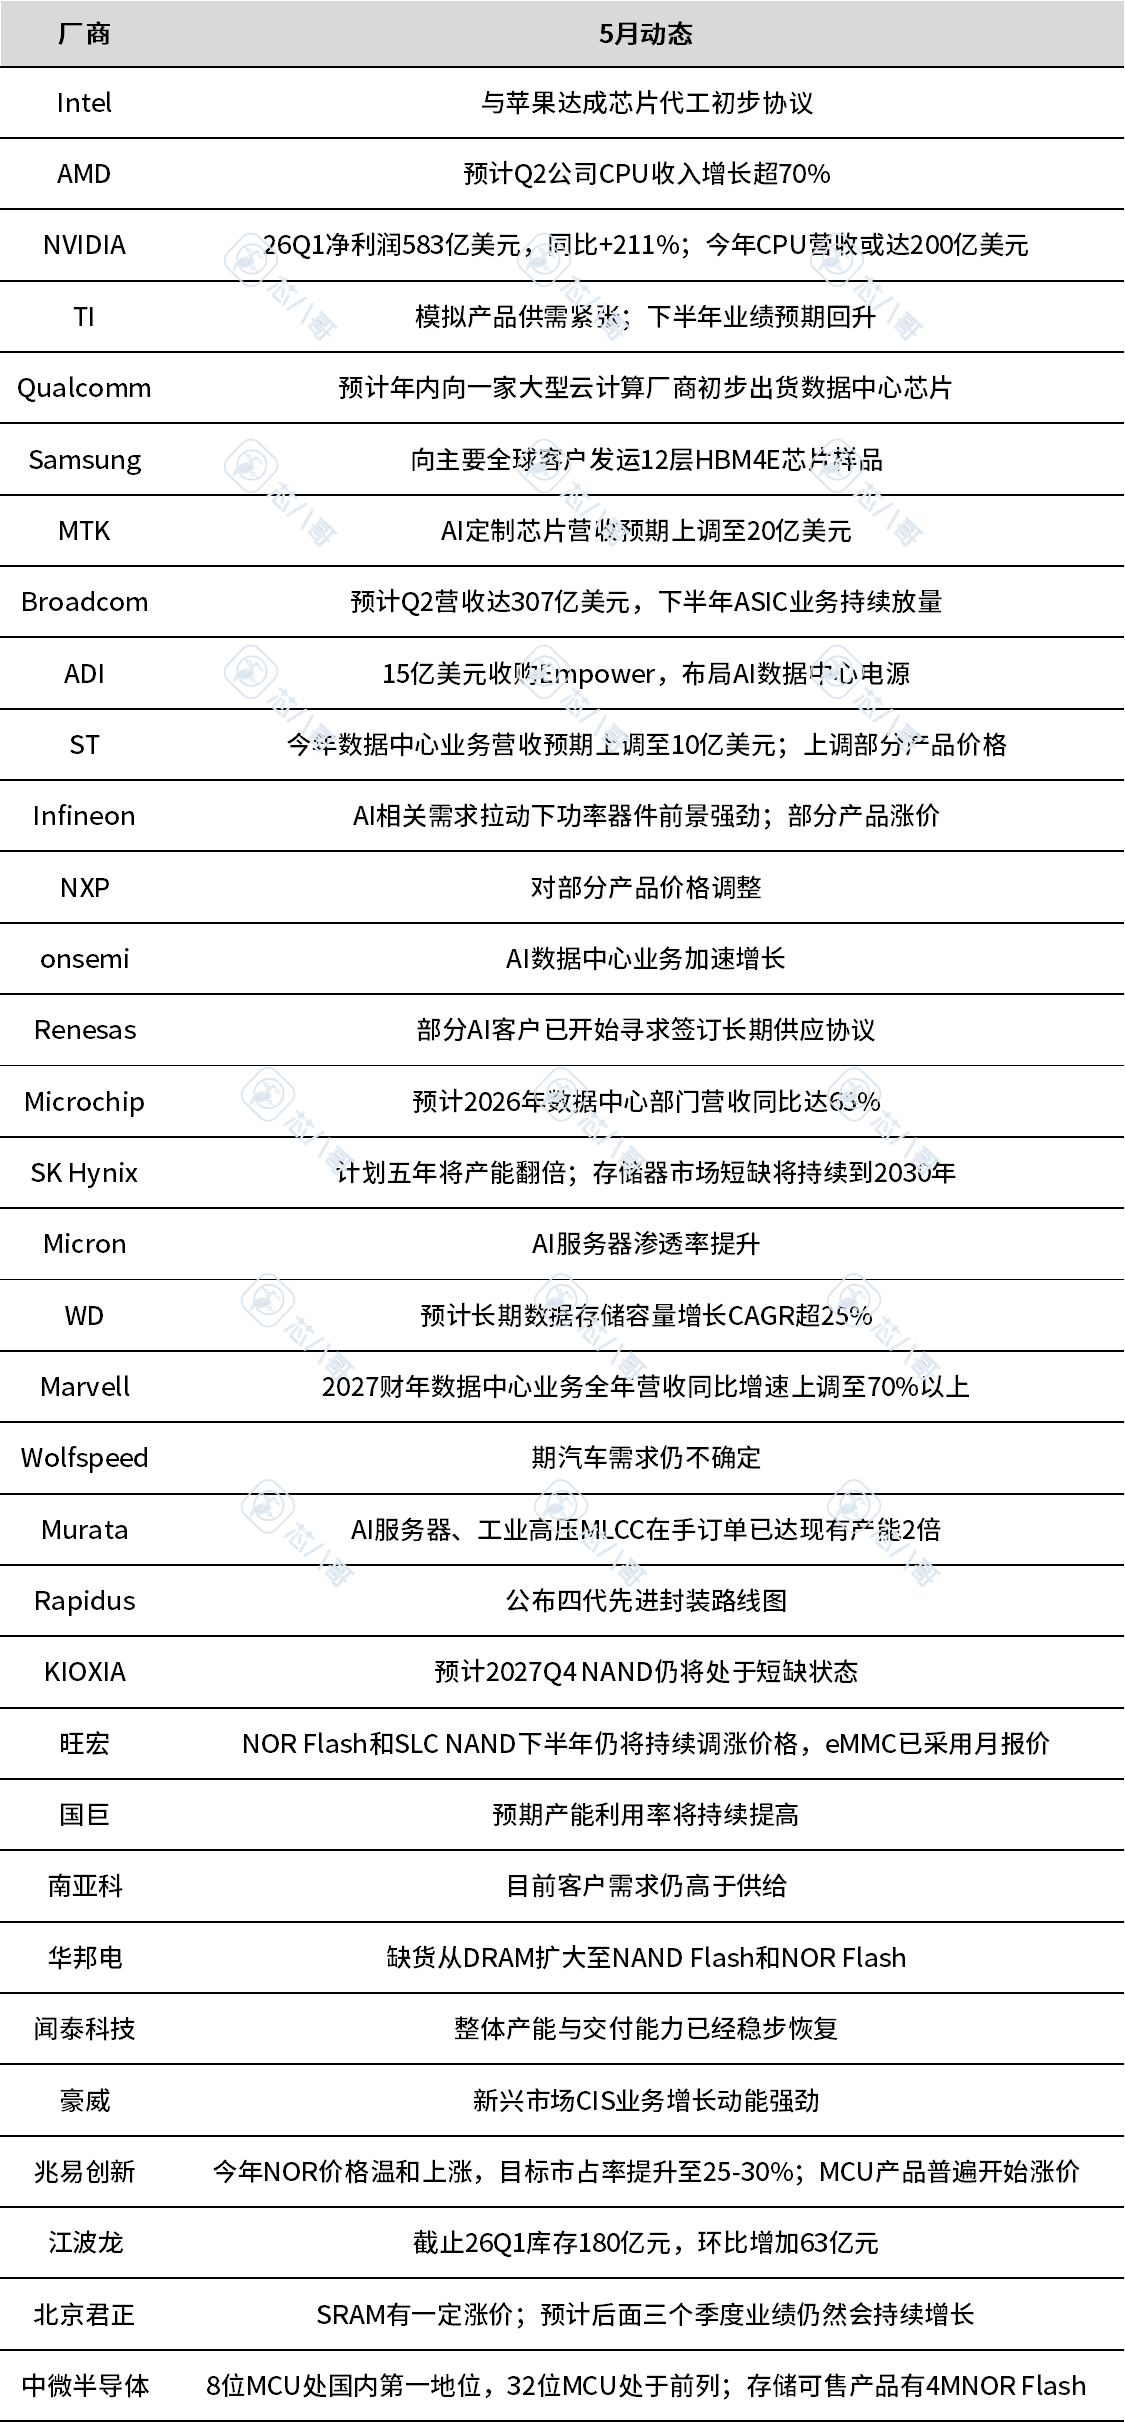
(3)晶圆代工
今年业绩预期上调,出货和产能利用率提升。
5月主要晶圆代工厂最新动态 资料来源:芯八哥整理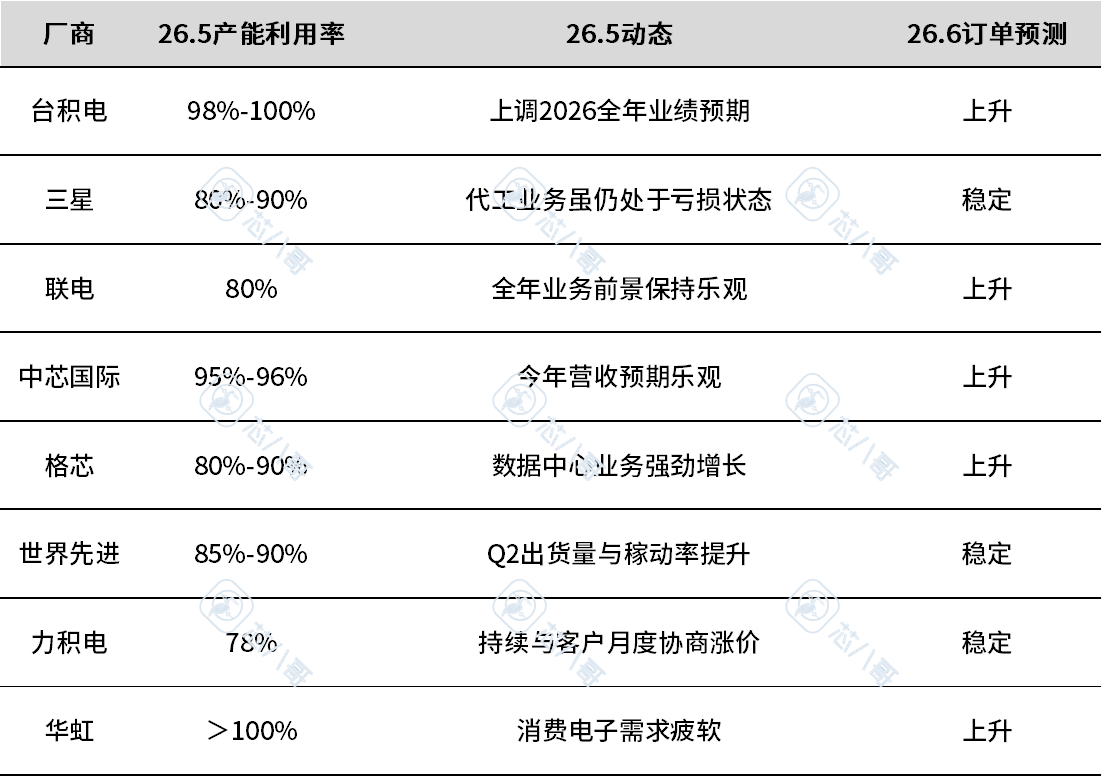
(4)封装测试
厂商订单超预期,利润和营收增长乐观。
5月主要封测厂商最新动态 资料来源:芯八哥整理 2、分销商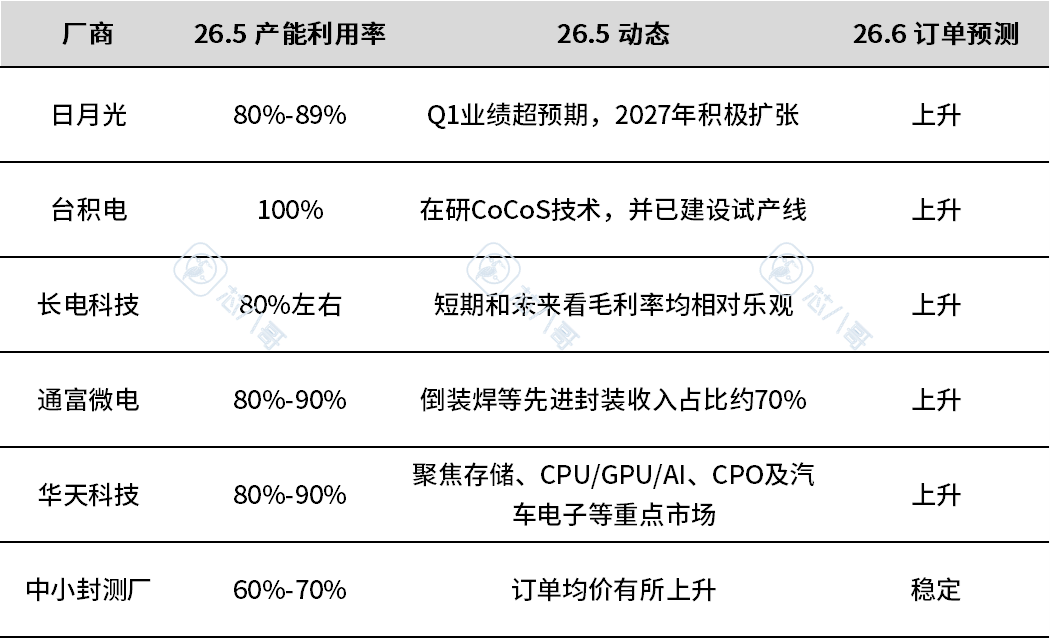
代理环节MLCC及存储等AI相关订单持续旺盛。
5月主要元器件分销商最新动态 资料来源:芯八哥整理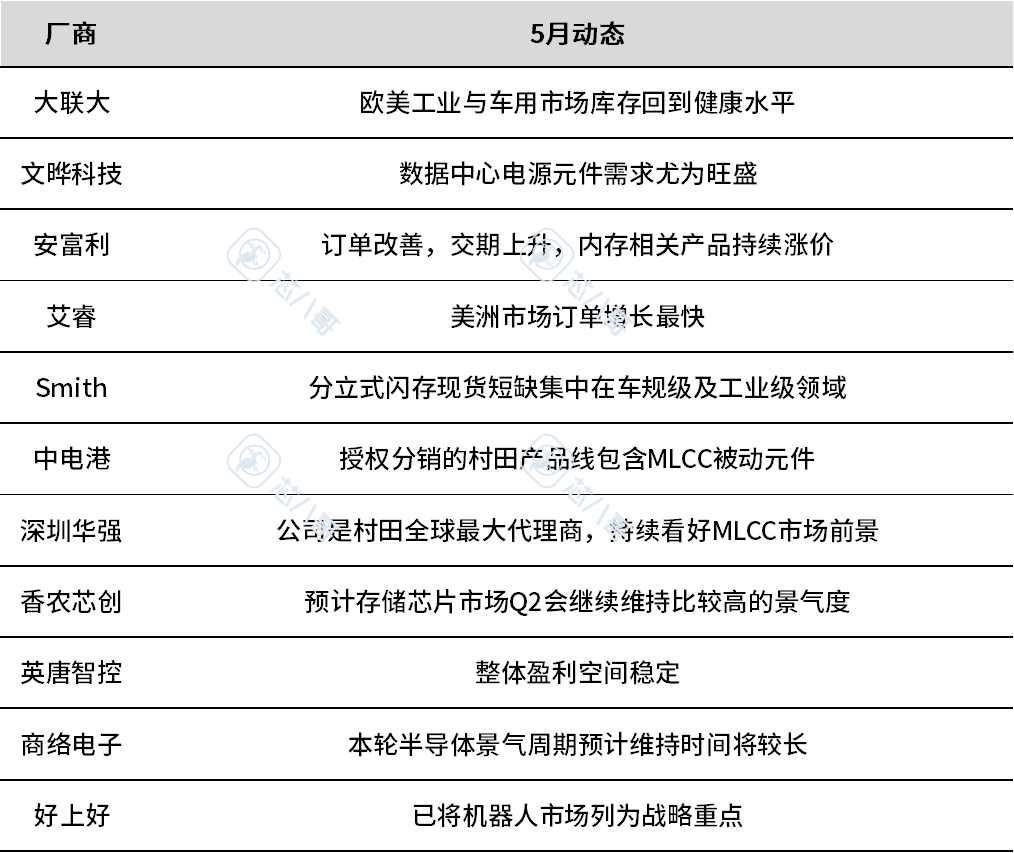
3、系统集成
AI数据中心成核心增长极,汽车市场订单调整持续。
5月主要系统集成商最新动态 资料来源:芯八哥整理 4、终端应用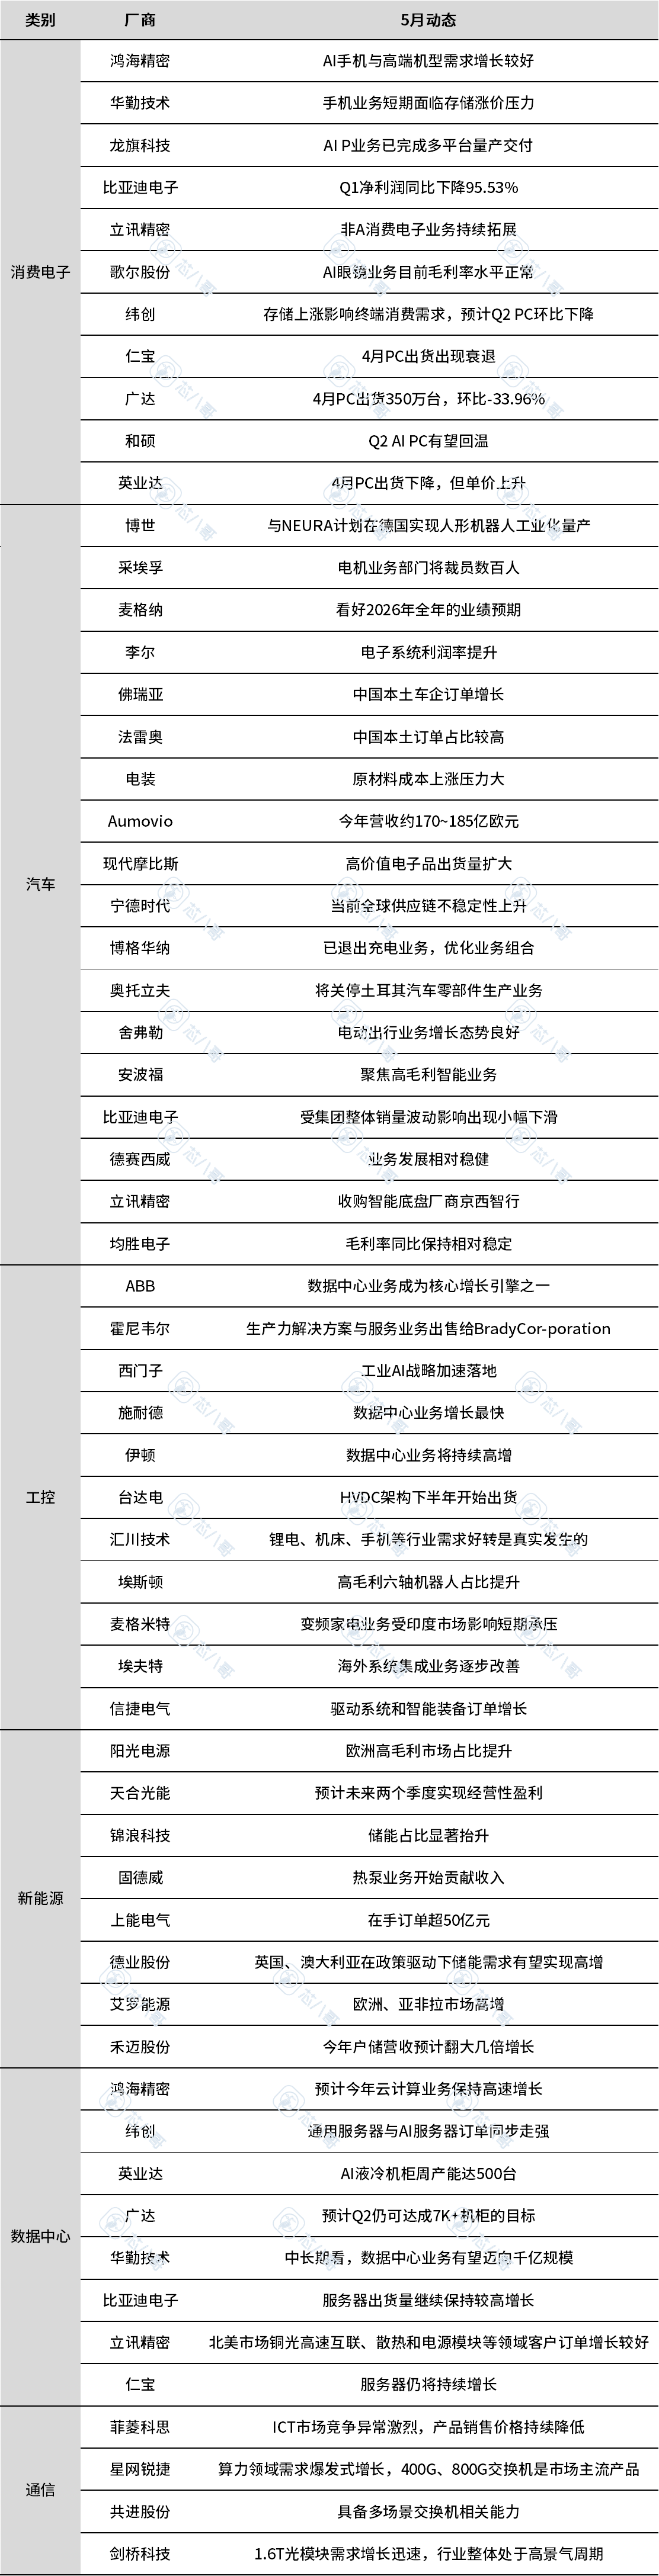
(1)消费电子
手机订单分化,低空经济与两轮车增长强劲。
5月消费电子厂商最新动态 资料来源:芯八哥整理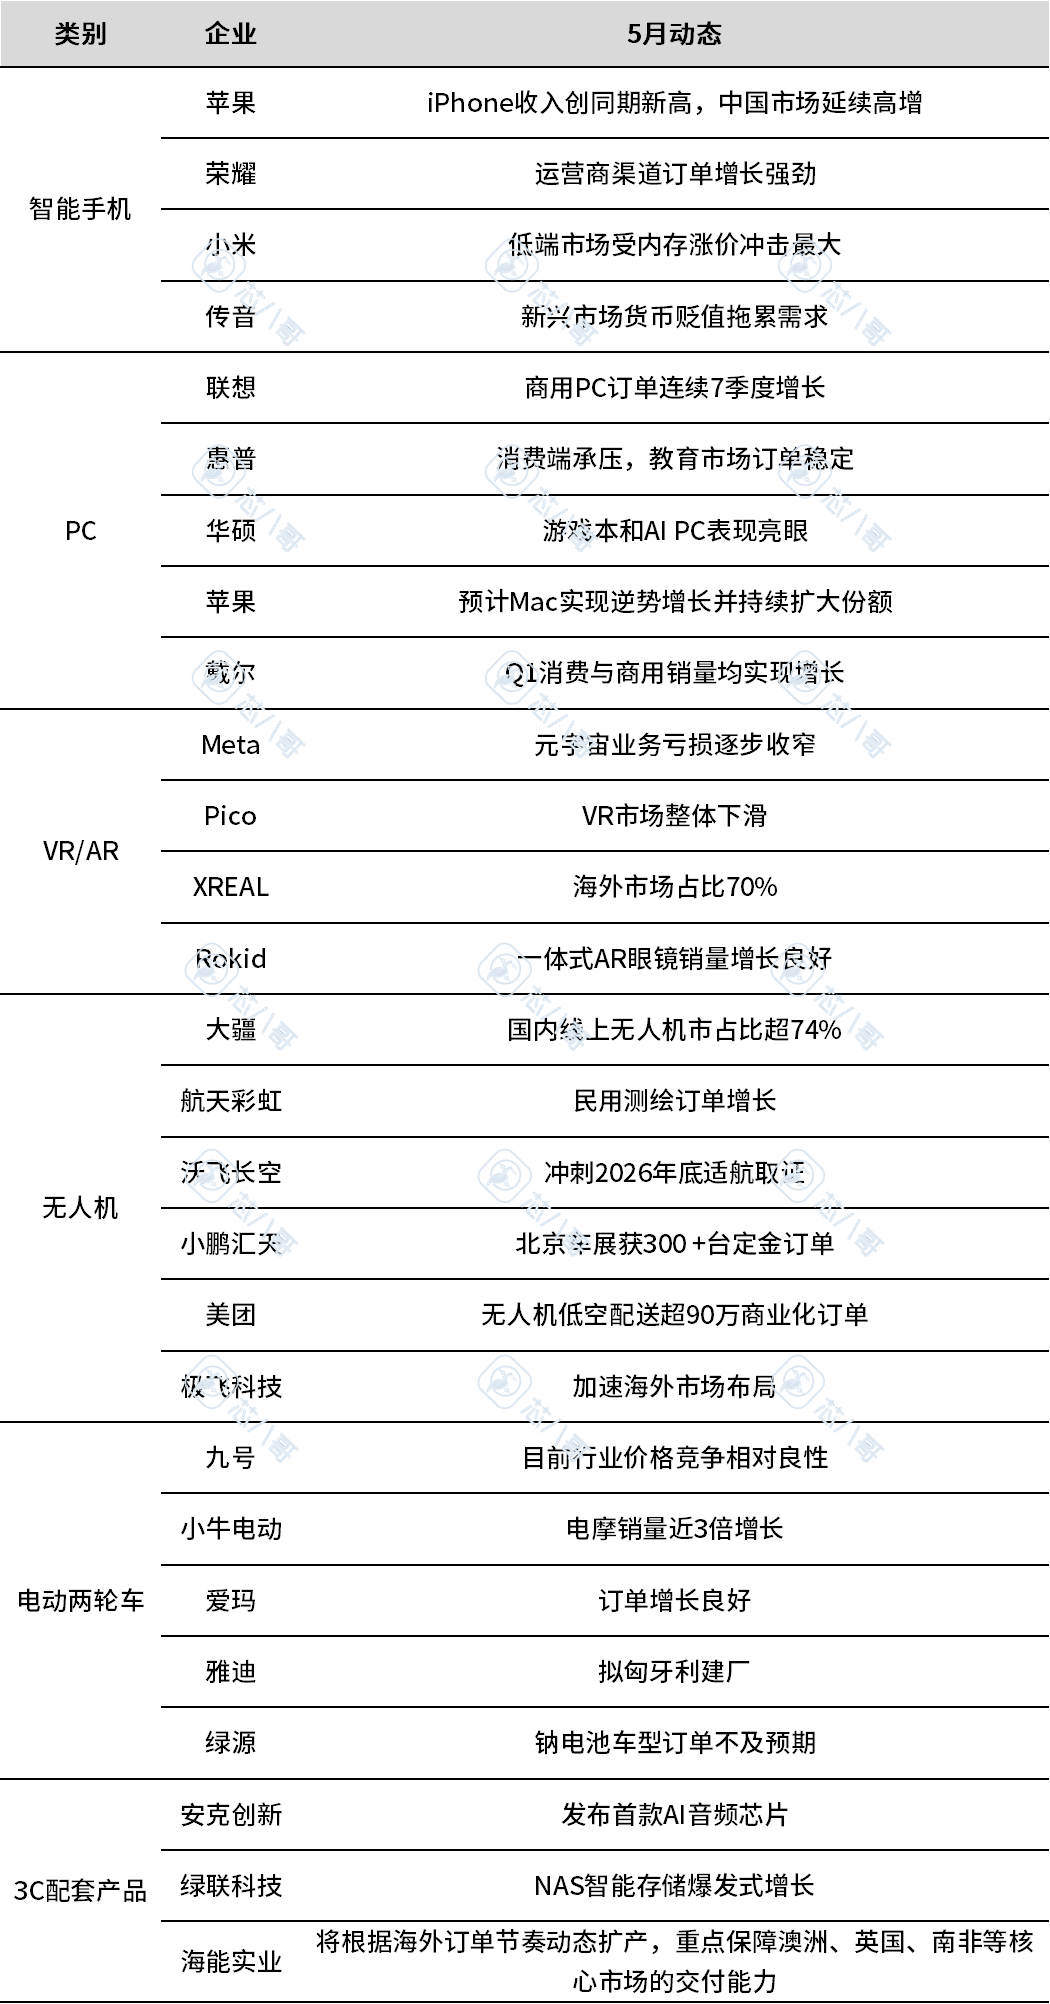
(2)新能源汽车
合资/外资纯电库存承压,市场分化明显。
5月新能源汽车厂商最新动态 资料来源:芯八哥整理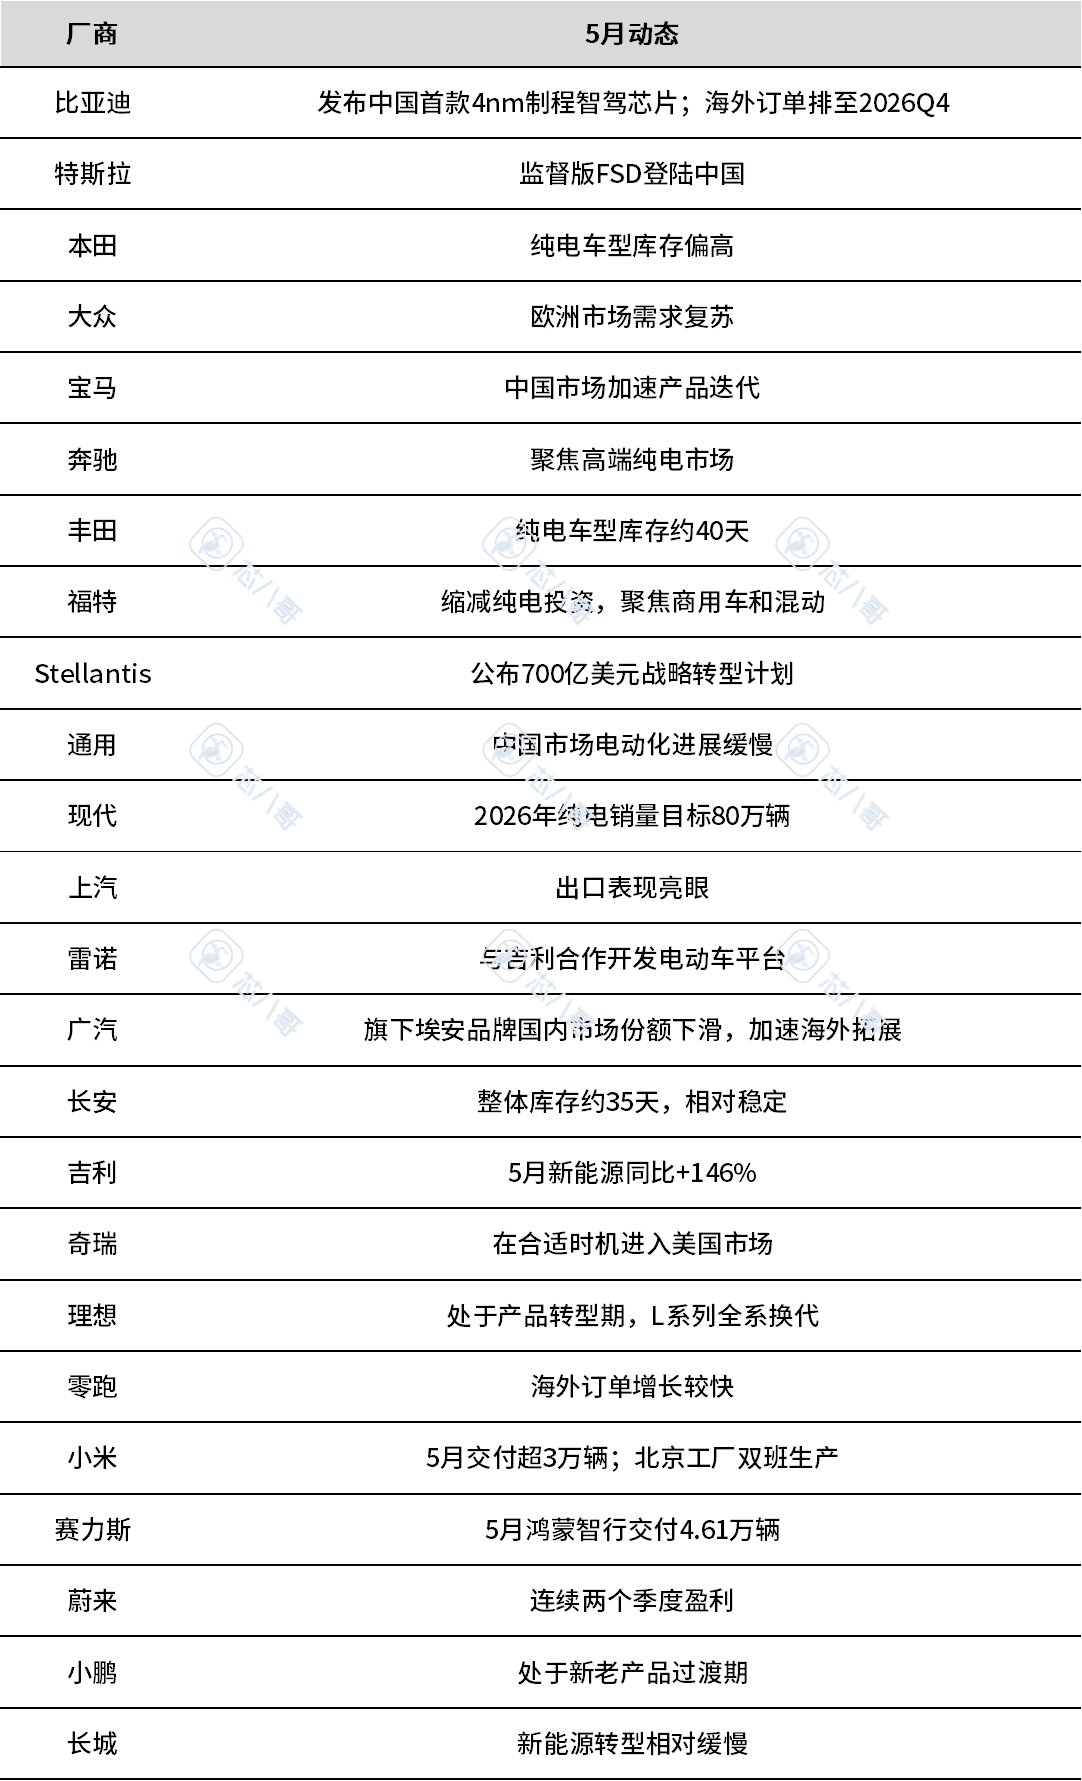
(3)工控
厂商订单饱满,AI成核心驱动。
5月工控厂商最新动态 资料来源:芯八哥整理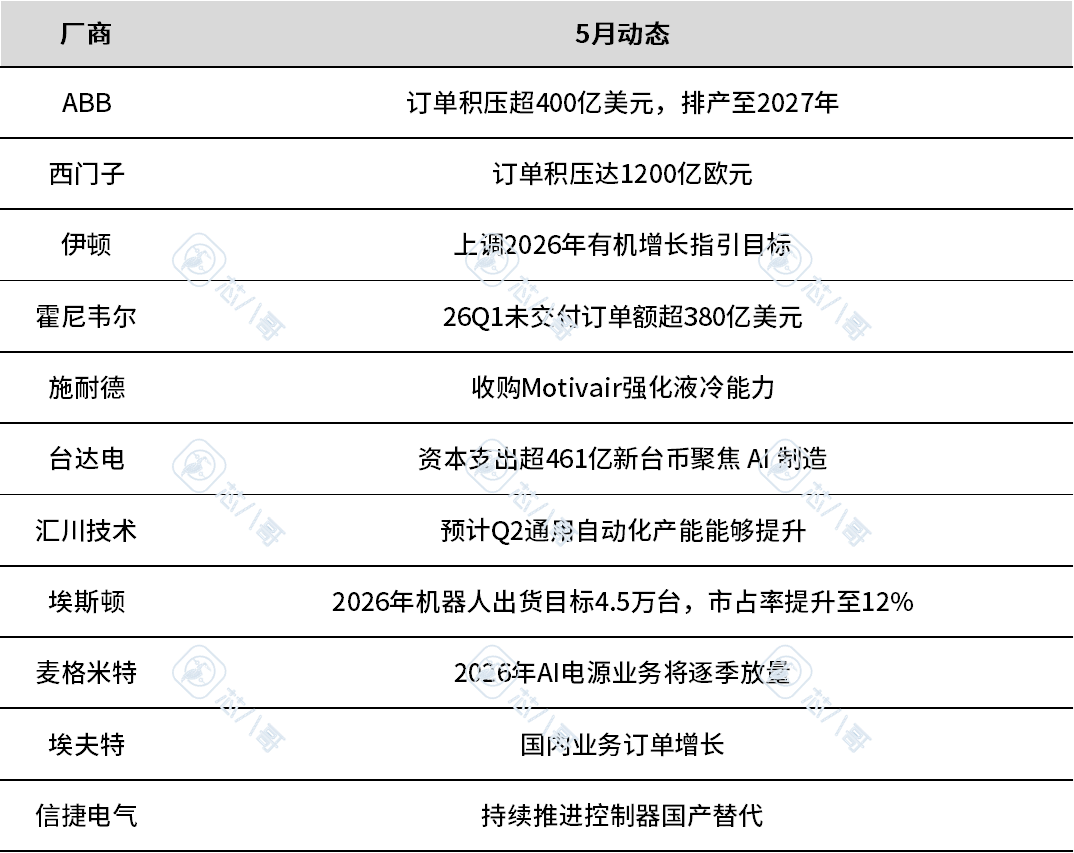
(4)光伏
行业触底回升,厂商技术突破明显。 5月光伏厂商最新动态 资料来源:芯八哥整理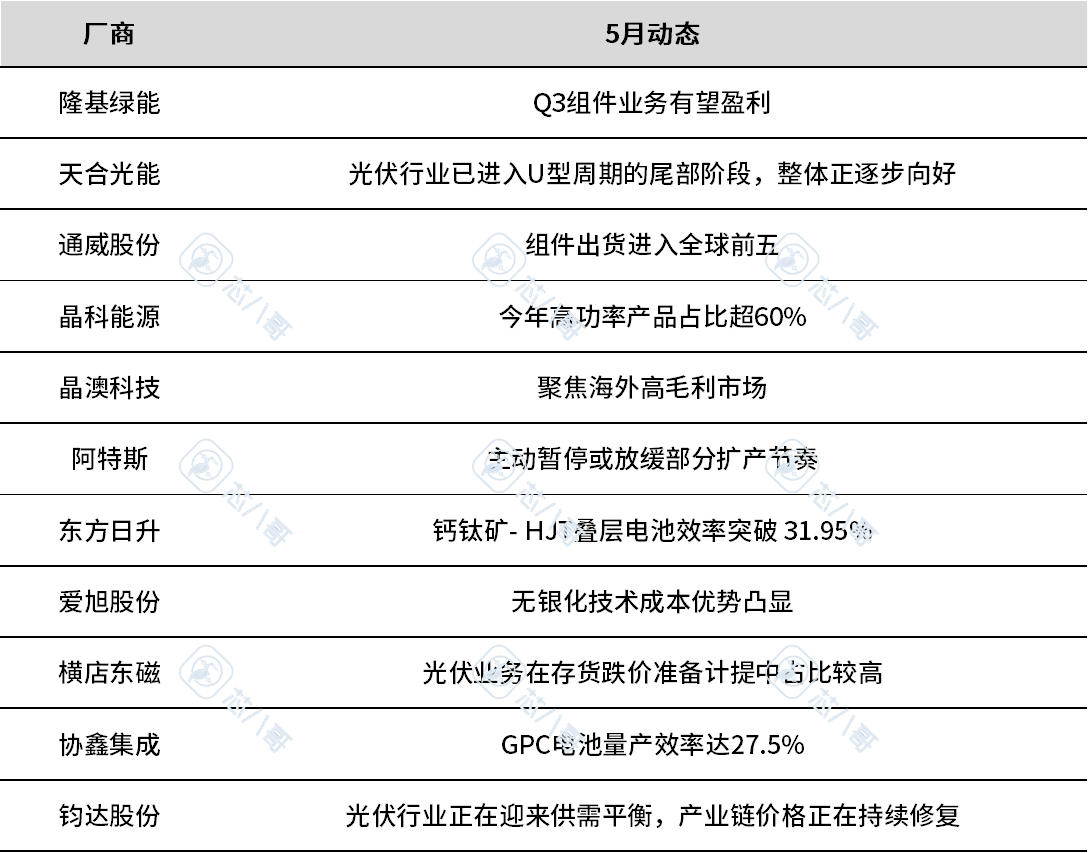
(5)储能
需求延续高增,钠电与数据中心配储成亮点。
5月储能厂商最新动态 资料来源:芯八哥整理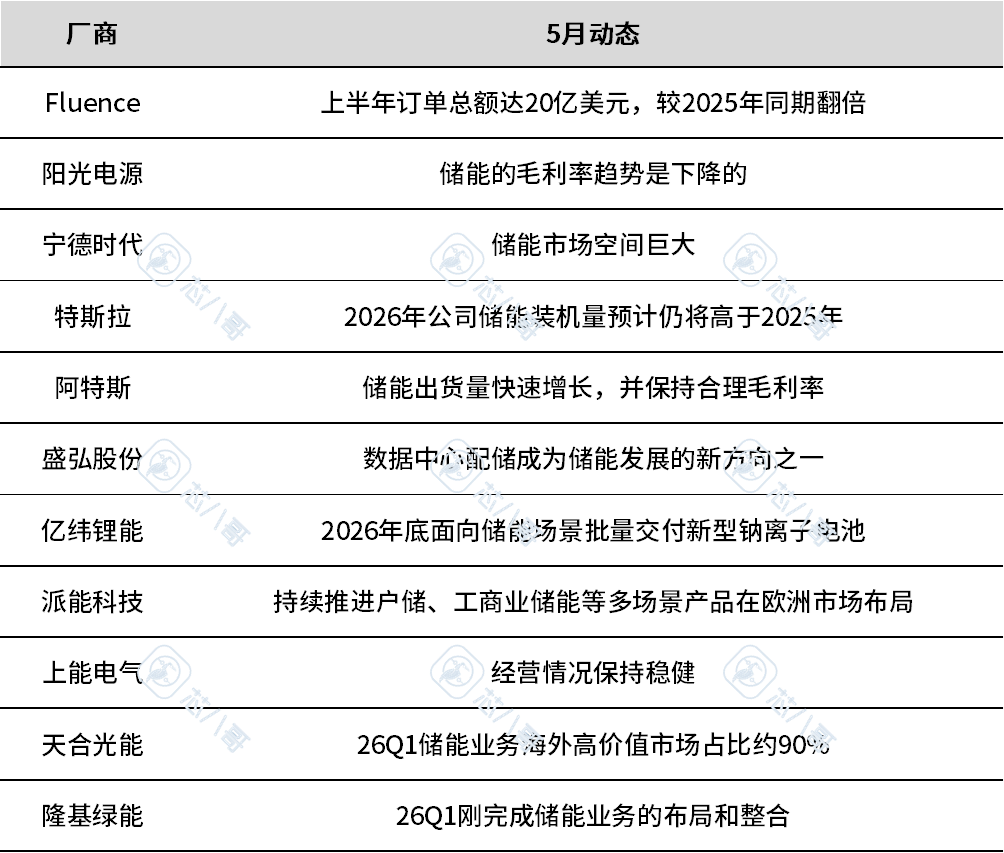
(6)数据中心
关注华为韬(τ)定律对于供应链影响。
5月数据中心厂商最新动态 资料来源:芯八哥整理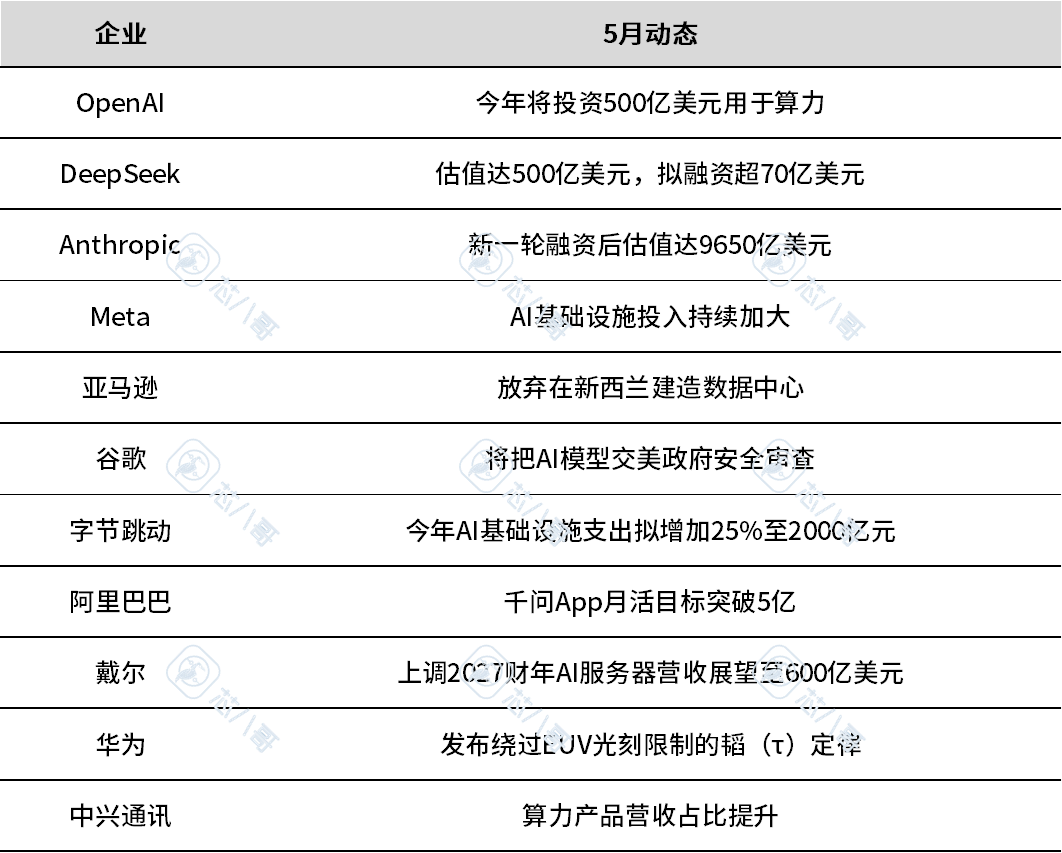
(7)通信
算力基建加码,5G-A商用提速。
5月通信厂商最新动态 资料来源:芯八哥整理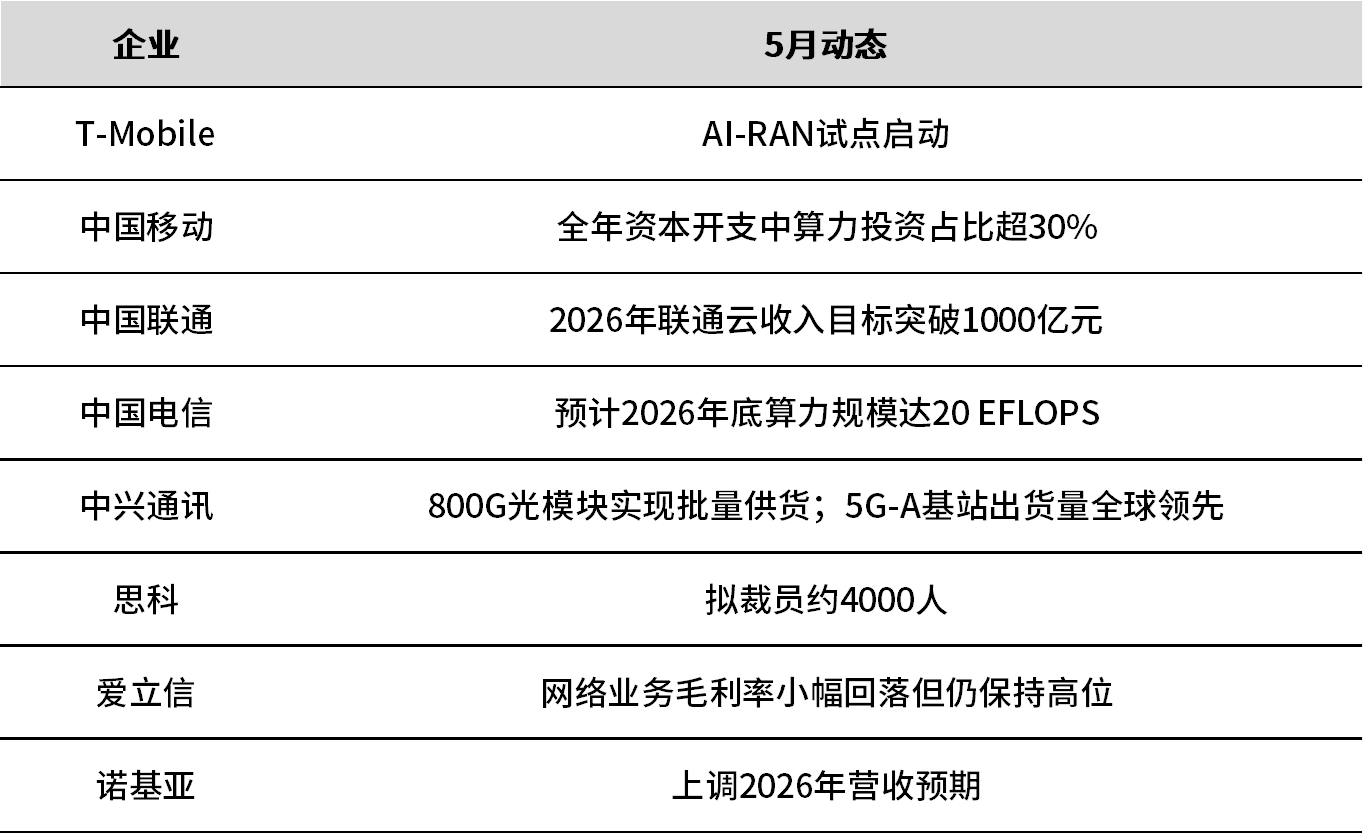
(8)医疗器械
订单积压与并购活跃,海外市场分化。
5月医疗器械厂商最新动态 资料来源:芯八哥整理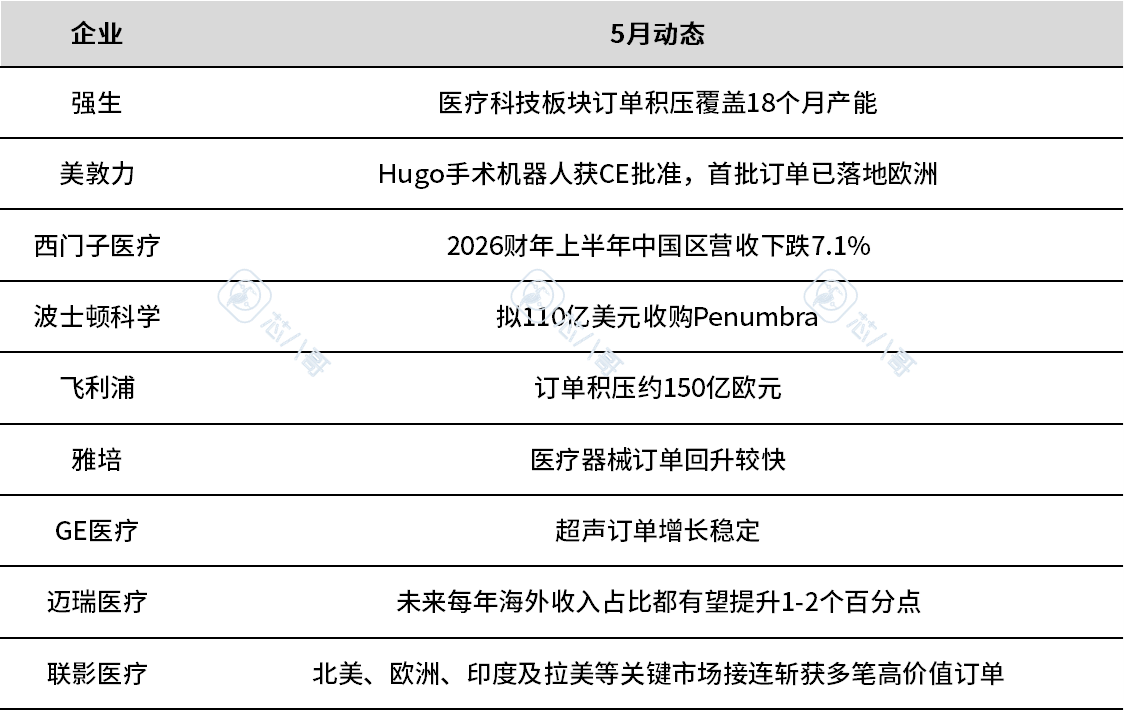
分销与采购机遇及风险
1、机遇
全球半导体市场景气延续,NVIDIA份额清零叠加华为突破EUV限制,强化国产AI芯片与半导体全产业链自主化逻辑。 5月细分市场机会关注 资料来源:芯八哥整理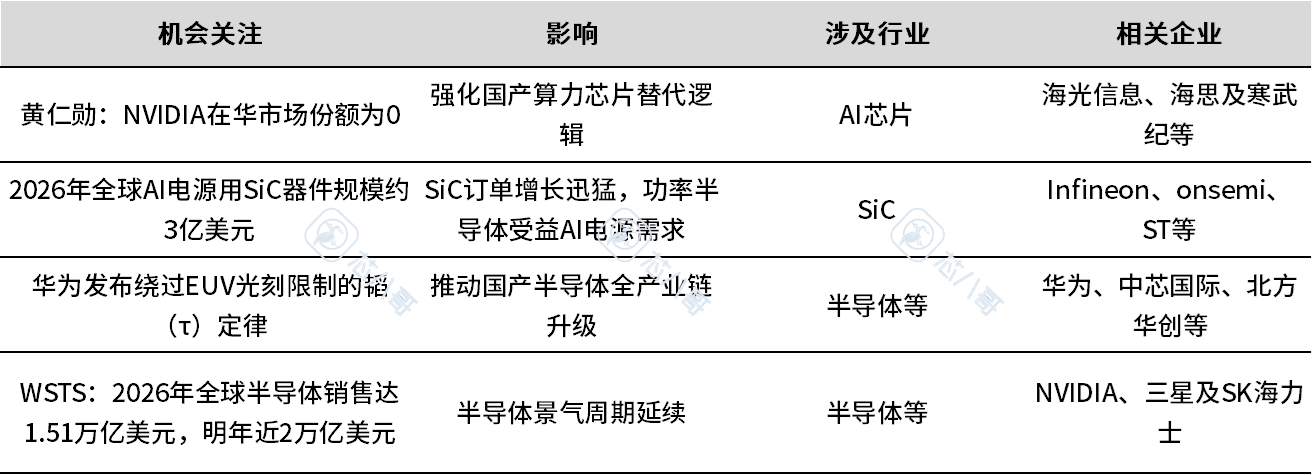
2、风险
关注涨价对供应链影响,政策变动或进一步影响对外转口贸易。
5月细分市场风险预警 资料来源:芯八哥整理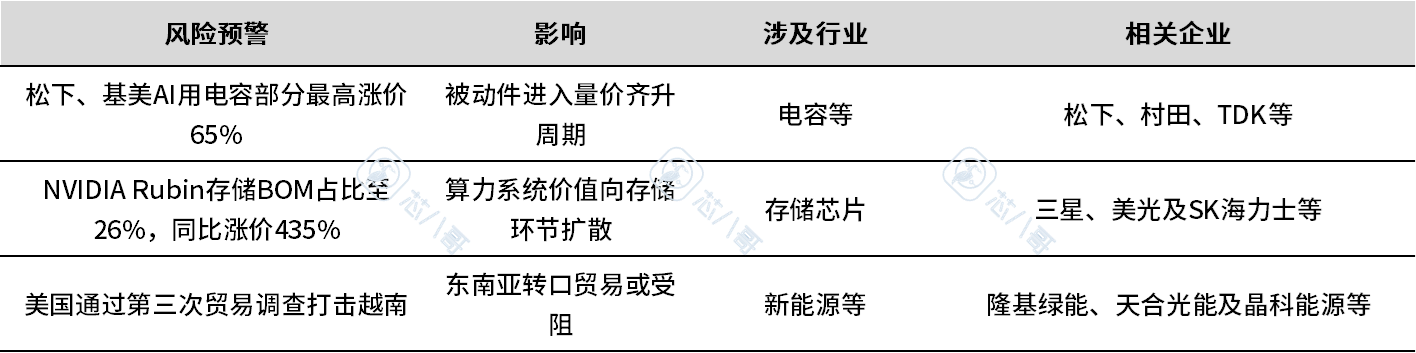
小结
5月,全球半导体市场保持强劲增长,中美引领需求上行,WSTS上调今年全球半导体销售额至1.51万亿美元,存储达8039.4亿美元,行业整体处于高景气超级周期。芯片交期普遍延长,存储、高端MLCC、车规MCU及部分功率器件量价齐升,原厂涨价效应全面传导。 值得关注的是,NVIDIA在华份额清零叠加华为韬定律突破,强化国产AI芯片与半导体全产业链自主化逻辑。芯八哥建议,AI驱动的结构性增长与国产替代加速是当前主线,供应链需关注涨价传导与区域政策风险。
社群二维码
关注“华强商城“微信公众号
Copyright 2010-2023 hqbuy.com,Inc.All right reserved. 服务热线:400-830-6691 粤ICP备05106676号 经营许可证:粤B2-20210308

